Краудфандинг в недвижимости: коллективный капитал против бетонных стен
Рынок недвижимости исторически оставался закрытым клубом для тех, у кого есть миллионы на счету. Краудфандинг сломал этот барьер, превратив покупку квадратных метров в цифровой актив, доступный с ноутбука. Вы больше не просто арендатор или наблюдатель — вы становитесь совладельцем объекта, вкладывая сумму, сопоставимую с покупкой техники.
Механика проста: платформа аккумулирует средства сотен инвесторов для финансирования конкретного проекта. Это может быть строительство жилого комплекса, реконструкция апартаментов под сдачу или коммерческая недвижимость под аренду. Доход формируется за счет арендных платежей или роста стоимости актива при перепродаже.
Как это работает: от токена до арендного потока
Современные платформы предлагают два основных формата: долевое участие и долговое финансирование. В первом случае вы получаете часть права собственности на объект, во втором — выступаете кредитором застройщика под фиксированный процент. Выбор стратегии определяет уровень риска и потенциальную доходность.
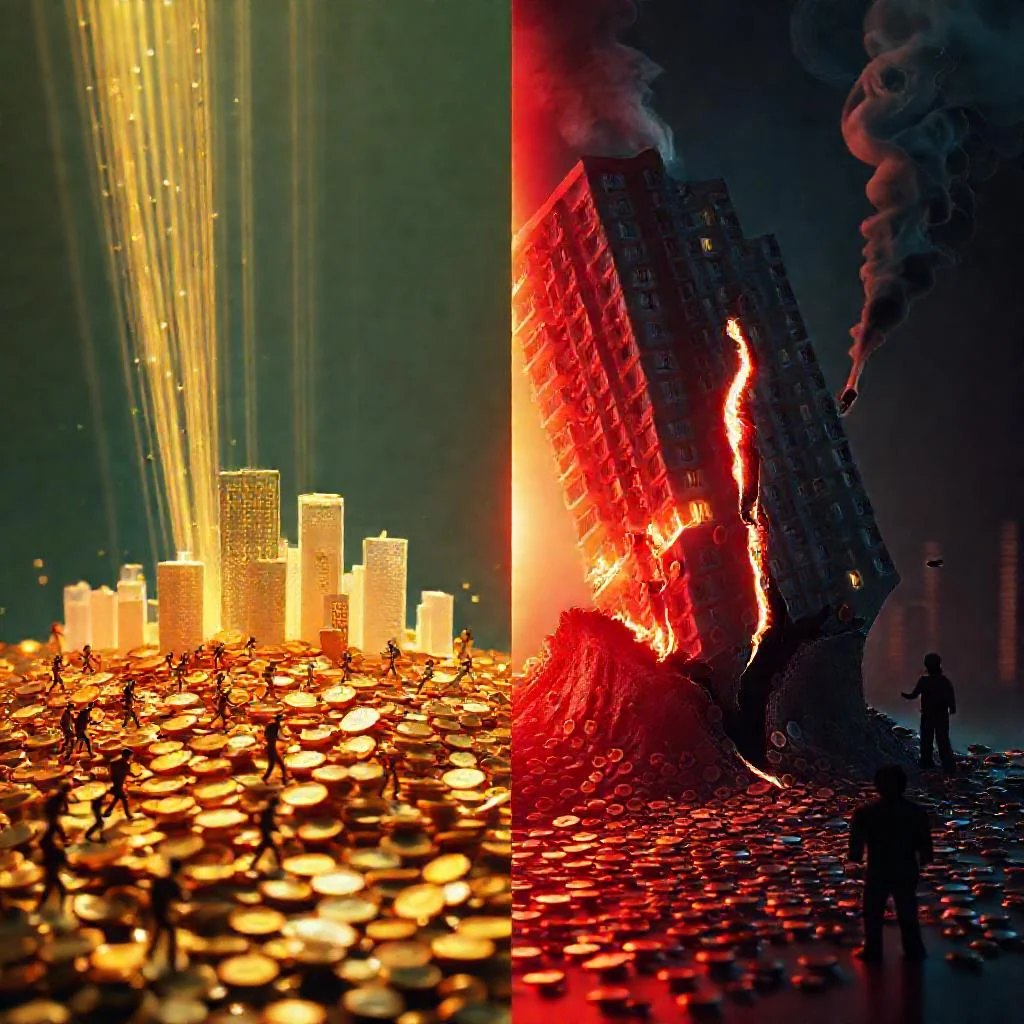
Технологическая основа — блокчейн или внутренние реестры платформы — обеспечивает прозрачность транзакций и дробление долей до минимальных значений. Вы видите, куда ушли деньги, и можете отслеживать статус проекта в личном кабинете. Однако юридическая оболочка таких сделок часто сложнее, чем кажется на первый взгляд.
«Недвижимость — это единственный актив, который нельзя украсть, унести или потерять. Но в цифровом краудфандинге вы покупаете не бетон, а обещание дохода от него».
Скрытые риски: где тонко, там и рвется
Первое, что упускают новички — отсутствие ликвидности. В отличие от акций на бирже, продать свою долю в объекте за один клик не получится. Если платформа не предусматривает вторичный рынок, вы «заперты» в проекте до момента его завершения или продажи.
Второй критический фактор — задержки строительства и переоценка спроса. Девелопер может столкнуться с удорожанием материалов или судебными спорами. В таком случае выплаты сдвигаются, а доходность тает на глазах. Ниже перечислены основные угрозы, которые стоит держать в поле зрения.
- Банкротство застройщика или управляющей компании, ведущее к потере вложений.
- Низкая заполняемость арендных площадей и падение ставок аренды.
- Юридические коллизии: отсутствие четкого статуса дольщика в реестре.
- Технические сбои платформы и невозможность вывести средства в нужный момент.
- Изменения в законодательстве, ужесточающие правила коллективных инвестиций.
Налоги, комиссии и реальная доходность
Многие инвесторы оценивают потенциал по «грязной» ставке, забывая вычесть комиссии платформы за управление и ввод-вывод средств. Эти сборы могут съедать от 1% до 3% годовых, превращая привлекательные 12% в скромные 9%. Кроме того, доход от аренды облагается налогом, что требует отдельного планирования.
Управление объектом тоже не происходит само собой: клининг, ремонт и поиск арендаторов — это операционные расходы, которые ложатся на плечи коллективных владельцев. Если платформа берет эти задачи на себя, она обычно закладывает их в стоимость услуг, снижая чистую прибыль.
Как отличить перспективный проект от ловушки
Первый шаг — анализ репутации платформы и застройщика. Ищите историю реализованных проектов и отзывы реальных инвесторов, а не только маркетинговые обещания. Проверьте, застрахованы ли риски и есть ли резервный фонд на случай непредвиденных ситуаций.
Второй шаг — оценка экономики объекта: рыночная стоимость аренды в локации, конкуренция и потенциал роста района. Если проект обещает доходность значительно выше среднерыночной, это повод насторожиться, а не радоваться. Здоровый скептицизм здесь дороже золота.
Сравнение форматов краудфандинга в недвижимости и связанных с ними рисков
| Параметр | Долевое участие | Долговое финансирование |
|---|---|---|
| Что получает инвестор | Часть права собственности на объект | Статус кредитора застройщика под фиксированный процент |
| Источник дохода | Арендные платежи или рост стоимости актива при перепродаже | Фиксированный процент |
| Уровень риска и доходности | Определяется выбранной стратегией | Определяется выбранной стратегией |
Основные риски краудфандинга в недвижимости
| Риск | Суть угрозы |
|---|---|
| Отсутствие ликвидности | Продать долю в объекте за один клик не получится; без вторичного рынка инвестор «заперт» в проекте до его завершения или продажи |
| Задержки строительства и переоценка спроса | Удорожание материалов или судебные споры сдвигают выплаты, а доходность тает на глазах |
| Банкротство застройщика или управляющей компании | Ведет к потере вложений |
| Низкая заполняемость арендных площадей | Падение ставок аренды снижает доход |
| Юридические коллизии | Отсутствие четкого статуса дольщика в реестре |
| Технические сбои платформы | Невозможность вывести средства в нужный момент |
| Изменения в законодательстве | Ужесточение правил коллективных инвестиций |
Комиссии, налоги и их влияние на реальную доходность
| Статья расходов | Значение / влияние |
|---|---|
| Комиссии платформы за управление и ввод-вывод средств | Съедают от 1% до 3% годовых |
| Пример пересчета доходности | Привлекательные 12% превращаются в скромные 9% |
| Налог на доход от аренды | Облагается налогом, требует отдельного планирования |
| Операционные расходы | Клининг, ремонт и поиск арендаторов ложатся на плечи коллективных владельцев; если платформа берет задачи на себя, их стоимость закладывается в услуги и снижает чистую прибыль |
Частые вопросы о краудфандинге в недвижимости и связанных с ним рисках
Что такое краудфандинг в недвижимости?
Это механизм коллективного инвестирования, при котором платформа аккумулирует средства множества инвесторов для финансирования конкретного объекта недвижимости — строительства, реконструкции или коммерческой аренды. Инвестор становится совладельцем актива или кредитором застройщика и получает доход за счет арендных платежей либо роста стоимости объекта при перепродаже.
Какие основные риски несет краудфандинг в недвижимости?
Ключевые угрозы включают банкротство застройщика или управляющей компании, низкую заполняемость арендных площадей и падение ставок аренды, юридические коллизии из-за нечеткого статуса дольщика в реестре, технические сбои платформы с невозможностью вывести средства, а также изменения в законодательстве о коллективных инвестициях.
Почему низкая ликвидность считается главным риском для новичков?
В отличие от акций на бирже, долю в объекте нельзя продать за один клик. Если платформа не предусматривает вторичный рынок, инвестор оказывается «заперт» в проекте до его завершения или продажи объекта, не имея возможности быстро вернуть вложенные средства.
Как комиссии платформы и налоги влияют на реальную доходность?
Сборы за управление и ввод-вывод средств могут съедать от 1% до 3% годовых, превращая привлекательные 12% в скромные 9%. Дополнительно доход от аренды облагается налогом, а операционные расходы на клининг, ремонт и поиск арендаторов снижают чистую прибыль коллективных владельцев.
Как отличить перспективный проект от ловушки?
Стоит проверить репутацию платформы и застройщика, изучить историю реализованных проектов и отзывы реальных инвесторов, убедиться в наличии страхования рисков и резервного фонда. Также нужно оценить экономику объекта: рыночные ставки аренды в локации, конкуренцию и потенциал роста района. Доходность значительно выше среднерыночной — повод насторожиться, а не радоваться.